

Z tego artykułu dowiesz się:
- Jaka jest realna kondycja polskiego rynku VC i dlaczego zagraniczni inwestorzy są mało aktywni?
- W jaki sposób technologie podwójnego zastosowania (dual-use) stają się motorem napędowym dla całej branży?
- Na czym obecnie koncentrują się fundusze i jaki potencjał drzemie w sektorach AI oraz medtech?
Polski rynek inwestycji wysokiego ryzyka od paru lat nie może wygrzebać się z dołka, a do młodych, innowacyjnych firm trafia coraz mniej kapitału na start, rozwój i ekspansję. Jak wynika z najnowszych danych PFR Ventures, w III kwartale inwestorzy w 48 transakcjach wpompowali w rodzime start-upy 407 mln zł. Liczba rund jest niska, a kwota nie powala – kwartał do kwartału to o niemal 190 mln zł mniej.
Choć trend spadkowy może niepokoić, eksperci uspokajają i wskazują na kilka sektorów, które mogą stać się końmi pociągowymi spodziewanego odbicia.
Ile pieniędzy dostały polskie start-upy w 2026 r.?
Finansowanie start-upów nad Wisłą, po boomie w okresie pandemii, od wielu kwartałów dołuje. Co gorsza, w statystykach nie widać oznak odwrócenia trendu. Przez trzy kwartały 2026 r. do innowacyjnych spółek trafiło tylko 1,3 mld zł (dane nie uwzględniają transakcji typu outliers, a więc rzadkich i ponadprzeciętnie wysokich) – to o 13 proc. mniej niż po trzech kwartałach słabego 2025 r. W porównaniu z rekordowym dla rodzimego rynku venture capital rokiem 2022 wynik jest zaś gorszy o niemal 35 proc.
Znamiennym przy tym jest fakt, że rynek start-upowy napędza głównie kapitał publiczny, a zaangażowanie zagranicznych funduszy VC jest znikome (prywatny międzynarodowy kapitał w III kwartale był zaangażowany w mniej niż co piątą transakcję). Dmytro Golournyi z PFR Ventures, przyznaje, że udział inwestycji realizowanych przy udziale wyłącznie polskich funduszy w wartości transakcji utrzymuje się na względnie stabilnym poziomie około 30 proc.
– Wyraźnie widoczna jest jednak tendencja, w której zagraniczni inwestorzy rzadko wchodzą na polski rynek samodzielnie (takie transakcje to ledwie ok. 15 proc. rynku – red.). Standardem staje się współpraca lokalnego i zagranicznego inwestora – komentuje. – Spośród pięciu największych transakcji w tym okresie aż trzy zostały przeprowadzone w formule koinwestycji – dodaje Golournyi.
Dual-use, czyli technologie podwójnego zastosowania. Boom na rynku VC
Czy branża ma szansę wygrzebać się z dołka? Analitycy wcześniej prognozowali, że takim impulsem będą pieniądze z programu FENG (Fundusze Europejskie dla Nowoczesnej Gospodarki), ale na razie spektakularnych efektów nie widać. Aleksander Mokrzycki, wiceprezes PFR Ventures, jest jednak optymistą. Według niego widać oznaki, że – po nieco słabszych ostatnich dwóch latach – rynek VC w Polsce ponownie zaczyna się rozpędzać. I faktycznie, uwzględniając w statystykach transakcje outliers, po trzech kwartałach br. mamy rekord, bo do firm z polskimi korzeniami trafiło w sumie ponad 5 mld zł. A to sporo więcej niż w całym 2025 r., a nawet łącznie w latach 2023-2024. Tyle tylko, iż te wyliczenia uwzględniają m.in. zastrzyki przeszło 1,8 mld zł kapitału dla ElevenLabs i ponad 1,9 mld zł dla Iceye, które to transakcje zaburzają realny obraz rynku.
Czytaj więcej
Wartość polskich inwestycji zagranicznych to zaledwie 4 proc. PKB, podczas gdy unijna średnia sięga 60 proc. Polska musi zacząć eksportować kapitał...
Mokrzycki zwraca jednak uwagę na inny aspekt. Jak wyjaśnia, dwa lata temu realizowano średnio 28 transakcji zalążkowych kwartalnie, tymczasem nowo napływający kapitał ze środków UE z programu FENG podniósł ten wskaźnik do 36 inwestycji kwartalnie. Jego zdaniem, wraz z zakończeniem roku liczba ta jeszcze wzrośnie.
Boom na technologie dual-use
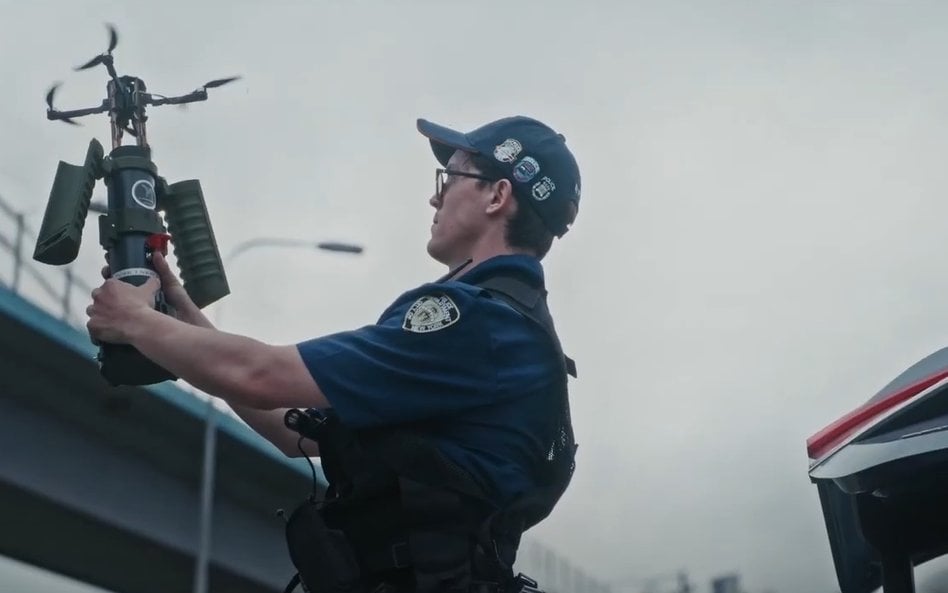
Eksperci spore nadzieje wiążą z rosnącymi i niezwykle perspektywicznymi obszarami: technologiami podwójnego zastosowania, innowacjami dla sektora ochrony zdrowia i projektami AI. Szczególnie warto przyglądać się branży dual-use. Niedawny przykład to inwestycja w krakowski start-up DefendEye. Pieniądze wyłożył In-Q-Tel, czyli fundusz venture capital kontrolowany przez CIA. Zainteresowanie inwestycyjnego ramienia amerykańskiej agencji wywiadowczej wzbudziła konstrukcja opracowana przez spółkę – autonomiczny dron wykorzystujący AI, który może wystartować ze specjalnej tuby w ciągu kilku sekund, samodzielnie przeszukać teren i wykrywać ludzi. Równie ciekawych projektów w naszym kraju powstaje więcej, a będzie ich jeszcze przybywać.
– Rynek inwestycji realizowanych w sektorach dual-use oraz defence jest obecnie najszybciej rozwijającym się segmentem VC w Europie i nic nie zapowiada, aby ta sytuacja miała ulec zmianie w najbliższym czasie – potwierdza Aleksander Mokrzycki.
Spółka Chrobry z 7 mld zł na zbrojeniówkę i dual-use
O kluczowej roli sektora obronnego mówi też Paweł Chorąży, dyrektor zarządzający pionem funduszy europejskich w BGK. Zwraca uwagę, że w ramach realizowanego wspólnie z PFR Ventures projektu finansowanego ze środków FENG w III kwartale odnotowano kolejny wzrost liczby inwestycji w spółki portfelowe (dokonany przez fundusze VC), jak i wzrost ich wartości. Ale szczególne oczekiwania wiąże ze spółką Chrobry, utworzoną i dokapitalizowaną przez Bank Gospodarstwa Krajowego ze środków Krajowego Planu Odbudowy, która odpowiada za tzw. komponent kapitałowy Funduszu Bezpieczeństwa i Obronności (dysponuje kwotą ok. 7 mld zł na inwestycje w polskie firmy zbrojeniowe, technologiczne oraz dual-use).
– Uzyskała pełną gotowość operacyjną i rozpoczęła proces poszukiwania perspektywicznych inwestycji. Mam nadzieję, że w najbliższych kwartałach dojdzie do pierwszych inwestycji, które przyczynią się do zwiększania bezpieczeństwa i obronności Polski – zaznacza Chorąży.
Czytaj więcej
Zainwestowaliśmy w Iceye 85 mln zł, a dziś nasz pakiet jest wyceniany na ponad 400 mln zł. W ciągu roku wygenerowaliśmy niemal pięciokrotny zwrot z...
Co ciekawe, polskie fundusze – ze szczególnym uwzględnieniem Expeditions Fund, Balnord, czy OTB Ventures – stają się kluczowymi animatorami europejskiego ekosystemu „defense & resilience”. Rodzimy kapitał wsparł m.in. systemy autonomiczne i bezzałogowce (projekty Orqa Holding, Regent Craft), oprogramowanie do analityki i zwalczania dezinformacji (Osavul, Project Q), strategiczną fotonikę i zaawansowany hardware (Inleap Photonics, Teme, Zeus Faber) oraz infrastrukturę kosmiczną (np. Infinite Orbits).
NATO Innovation Fund w Warszawie. Czego szukają fundusze VC?
Teraz dodatkowy napęd start-upom może dać NATO Innovation Fund. Ów fundusz VC, z kapitałem ponad 1 mld euro od 24 państw Sojuszu, uruchomił właśnie w Warszawie swoje stałe przedstawicielstwo. Chce kupować udziały w firmach, które rozwijają technologie podwójnego zastosowania, wykładając na poszczególne projekty 3-10 mln euro. Innowatorzy, którzy działają w tym obszarze, mogą w przyszłość patrzeć optymistycznie – trend jest jasny: z danych PitchBook wynika, że kapitał wysokiego ryzyka zainwestowany w technologie obronne i podwójnego zastosowania osiągnął w ub.r. globalnie pułap prawie 50 mld dol. (w 966 transakcjach), co stanowi prawie dwukrotność pieniędzy wpompowanych przez inwestorów w ten sektor w 2024 r. Wedle prognoz 2026 r. będzie pod tym względem rekordowy.
Ale impulsów dla rodzimego rynku VC może być więcej. Anna Aranowska-Bablok z Adiuvo Investments wyjaśnia nam, że jednym z najbardziej perspektywicznych kierunków inwestycji staje się tzw. medtech.
Czytaj więcej
Wartość rynku AI ma do 2030 r. przekroczyć bilion dolarów, napędzając inwestycje w centra danych. Polska zwiększa nakłady na tę technologię, ale pr...
– Inwestorzy coraz chętniej finansują skuteczne zastosowania AI w branżach, w których technologia odpowiada na konkretne potrzeby. W ochronie zdrowia widzimy potencjał nowej fali boomu inwestycyjnego – tłumaczy. I przytacza analizy Rock Health, według których firmy wykorzystujące AI jako podstawowy element produktu lub usługi pozyskały 54 proc. finansowania amerykańskiego sektora digital health w 2025 r., wobec 37 proc. rok wcześniej.
Już „tradycyjnie” komponent AI ma być magnesem na pieniądze inwestorów.
– Widzimy to również z perspektywy autoMEE – w III kwartale pozyskaliśmy 10 mln zł w jednej z większych tegorocznych rund na wczesnym etapie w Polsce. To część szerszego trendu – zauważa Dominik Laskowski, współzałożyciel autoMEE (platforma AI do wspierania firm w automatyzacji m.in. księgowości).
Według McKinsey finansowanie europejskich start-upów rozwijających branżowe aplikacje AI osiągnęło w I połowie 2026 r. 67 proc. porównywalnych inwestycji w USA (w 2018 r. było to zaledwie 9 proc.).
– Kapitał coraz mocniej przesuwa się więc od samej technologii w stronę jej praktycznych zastosowań – kontynuuje Laskowski. Jak zaznacza, w kolejnych kwartałach inwestorzy będą jeszcze mocniej premiować firmy, które potrafią wykorzystać AI do rozwiązania konkretnego problemu biznesowego i budować wokół tego skalowalny biznes.




