

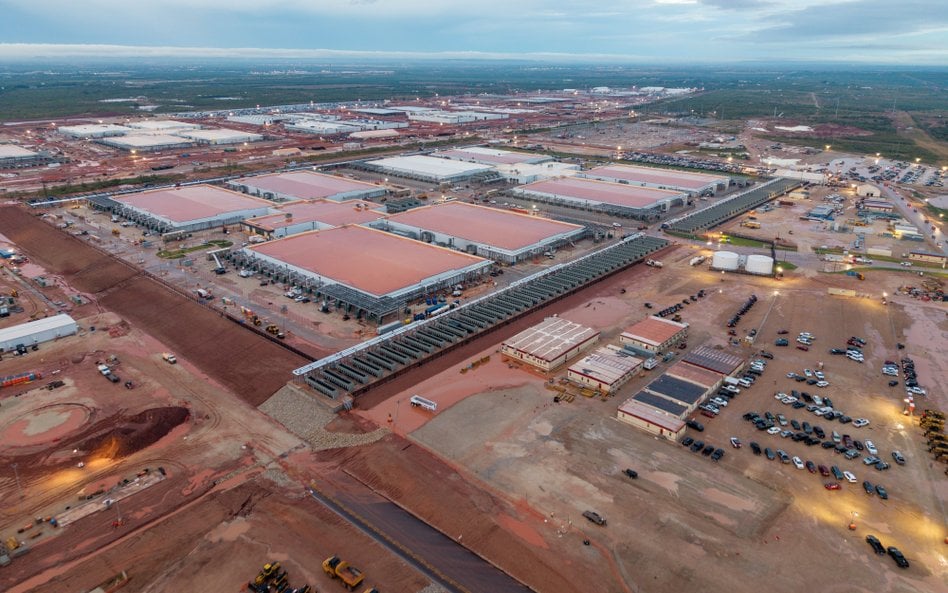
Skumulowane nakłady na centra danych w Polsce mogą przekroczyć poziom 200 mld dol. do 2050 r. – szacuje PwC. W skali globalnej potrzeby są gigantyczne. Morgan Stanley szacuje lukę w finansowaniu centrów danych do 2028 r. na 1,5 bln dol.
Europa potrzebuje „długiego pieniądza”
Pytanie o finansowanie centrów danych zaczyna się zwykle od kwestii stóp procentowych. – To fałszywy trop. Stopa referencyjna NBP wynosi 3,75 proc. i nie ten poziom zatrzymuje infrastrukturę. Zatrzymuje ją termin: centrum danych pracuje 20 lat, a polski rynek oferuje pieniądz pięcioletni – mówi Anna Kafel-Kwiatkowska, prezeska Trend Capital. Stąd rola kapitału pozabankowego. Pod tym względem cała Europa jest spóźniona nie o technologię, lecz o rynek kapitałowy.
– Europa finansuje te obiekty kredytem bankowym, Ameryka – rynkiem. Polska ma tu jedno zadanie, wyjątkowo nudne: „wydłużyć” krajowy pieniądz. Aktywa PPK i ubezpieczycieli to dokładnie ten kapitał. Brakuje natomiast instrumentów i rozwiązań prawnych, które pozwoliłyby mu trafić do infrastruktury – podkreśla Kafel-Kwiatkowska.
Europa ma systemowy problem z przekierowaniem oszczędności do tego sektora. Aż 70 proc. oszczędności finansowych gospodarstw domowych w Unii Europejskiej – czyli blisko 10 bln euro – leży w depozytach bankowych, mimo że Komisja Europejska od lat próbuje skierować część tego kapitału w stronę firm, infrastruktury i innowacji.
Czytaj więcej
Europa chce zbudować siedem gigafabryk AI, a Polska zabiega o jedną z nich. Inwestycja mogłaby stać się centrum mocy obliczeniowej dla całego regio...
– Dopóki oszczędności Polaków i Europejczyków leżą głównie na depozytach, kapitał na duże, długoterminowe projekty infrastrukturalne – czy to kolokacja, czy energetyka, czy transport – będzie musiał częściej przypływać z Wall Street i funduszy private equity niż z europejskich rynków kapitałowych zasilanych oszczędnościami gospodarstw domowych – mówi Dominik Baldowski, analityk Finax.
W przypadku centrów danych szczególnie dobrze sprawdzają się modele finansowania mieszanego, łączące kapitał inwestorów, finansowanie bankowe, private debt oraz środki instytucji europejskich.
– Przy czym pieniądz publiczny nie może zastępować dobrego modelu biznesowego, powinien on być tylko katalizatorem inwestycji, ograniczać ryzyko i obniżać koszt kapitału – podkreśla Mikołaj Budzanowski, prezes InnoEnergy CE. Dodaje, że fundamentem takiej inwestycji niezmiennie pozostają długoterminowe kontrakty z odbiorcami, zabezpieczony dostęp do energii oraz realne założenia dotyczące jej ceny i efektywności obiektu. To szczególnie istotne w Europie, gdzie dostęp do energii będzie jednym z głównych czynników decydujących o lokalizacji nowych centrów danych.
Jeśli chodzi o strukturyzowanie projektów, widać dużą tendencję do łączenia ról: wiele podmiotów pełni dziś rolę dewelopera, operatora i inwestora. – Oznacza to, że nie tylko realizują projekt od strony deweloperskiej, ale również utrzymują w nim udział kapitałowy, odpowiadają za bieżącą eksploatację obiektu oraz pozyskują kapitał od funduszy infrastrukturalnych lub private equity na potrzeby dalszego rozwoju i skalowania działalności – wyjaśnia Agnieszka Skorupińska, szefowa zespołu zrównoważonego rozwoju i transformacji energetycznej w Baker McKenzie.
Ile kosztuje kapitał?
Inwestorzy oraz przedsiębiorcy mają do wyboru różne modele finansowania.
– Jeśli chodzi o dług bankowy/senioralny, to punktem odniesienia dla kredytów o zmiennym oprocentowaniu w Polsce jest WIBOR 3M, który we wrześniu 2026 r. wynosi około 3,85 proc. Przekładając ten sam schemat na polskie warunki, dałoby to orientacyjnie ok. 6,3–7,8 proc. w PLN – wylicza analityk Finax. Wskazuje, że dalej mamy obligacje korporacyjne o ratingu inwestycyjnym. Najtańsze źródło kapitału, ale dostępne wyłącznie dla dużych, kredytowo solidnych operatorów lub najemców. W 2026 r. zarówno Amazon, jak i Meta wyemitowały wieloletnie obligacje z kuponami w przedziale 4,55–6,45 proc. Trzecia grupa – kapitał własny – co do zasady jest najdroższa. Fundusze infrastrukturalne celujące w centra danych oczekują dziś IRR (wewnętrzna stopa zwrotu) minimum 15–20 proc. w horyzoncie siedmiu–ośmiu lat. Ten wysoki koszt kapitału własnego tłumaczy, dlaczego operatorzy dążą do jak najszybszego zrefinansowania projektu tańszym długiem bankowym lub obligacjami, gdy tylko aktywo się ustabilizuje i ma podpisane długoterminowe kontrakty najmu. W tej sytuacji to właśnie rynek fuzji i przejęć oraz fundusze private equity – a nie klasyczny kredyt bankowy – stały się głównym kanałem finansowania sektora. Skala tego zjawiska na świecie jest już ogromna.
Czytaj więcej
Moc obliczeniowa staje się kluczowym elementem konkurencyjnej i suwerennej gospodarki. Centra danych generują już w Polsce kilkanaście miliardów zł...
– Blackstone dysponuje około 200 mld dol. wolnej gotówki pod inwestycje w centra danych i infrastrukturę AI – wskazuje Baldowski. Dodaje, że są też alternatywne źródła finansowania. Coraz częściej realizowane są joint venture z hiperskalerami jako współinwestorami lub najemcami długoterminowymi. Rośnie też rola sekurytyzacji. Szczególnie w USA. Tam rynek sekurytyzacji daje bardziej efektywny kapitał niż tradycyjne finansowanie bankowe. Europa dopiero dogania ten model: sekurytyzacje centrów danych koncentrują się w kilku hubach, takich jak Frankfurt, Londyn, Amsterdam, Paryż czy Dublin.




