

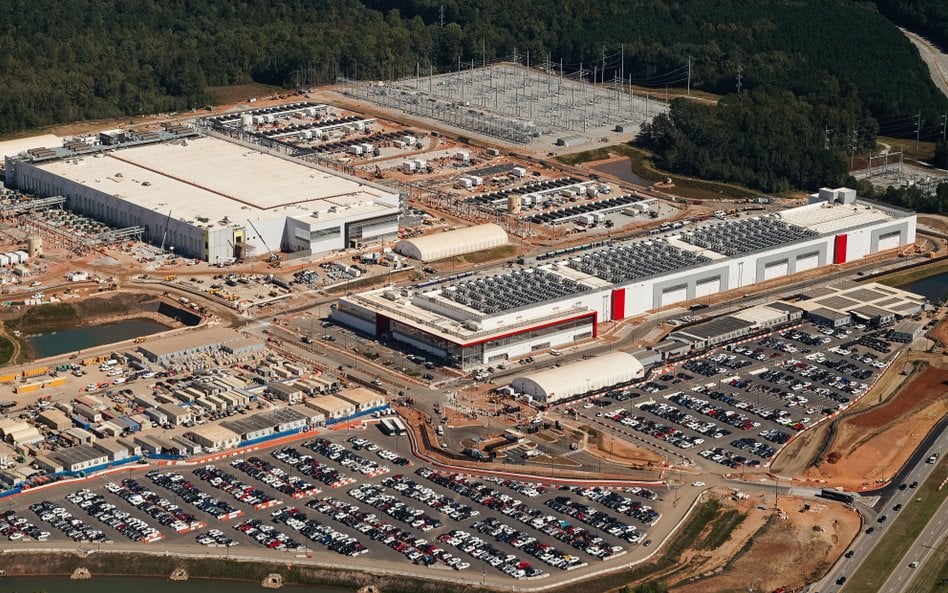
Na Polskę przypada niemal jedna trzecia mocy wszystkich centrów danych w Europie Środkowo-Wschodniej. Ale nasz udział w całym rynku europejskim wynosi zaledwie 2 proc. To wskazuje na duży, niewykorzystany potencjał dalszego wzrostu.
Korzyści dla gospodarki
Sektor centrów danych wspiera 41 tys. miejsc pracy w całej gospodarce, co odpowiada jednej trzeciej zatrudnienia w sektorze energetycznym oraz połowie zatrudnienia w górnictwie - wynika z raportu przygotowanego przez Polski Związek Centrów Danych (PLDCA) we współpracy z PwC Polska. W 2025 r. centra danych w Polsce wygenerowały 10,6 mld zł wartości dodanej brutto i 4,3 mld zł wpływów fiskalnych dla gospodarki. Biorąc pod uwagę dynamiczny rozwój tego rynku można śmiało założyć, że wartości te w kolejnych latach będą coraz wyższe.
W 2025 r. łączna moc centrów danych w Polsce osiągnęła około 250 MW, a według prognoz EUDCA przekroczy 550 MW do 2031 r. Bardziej optymistyczne scenariusze w planach inwestycyjnych PSE wskazują, że przy sprzyjających warunkach długoterminowy potencjał rynku mógłby być znacząco wyższy i sięgać nawet 1,2 GW już w perspektywie do 2030 r.
Czytaj więcej
Docelowo jedna trzecia zasobów fabryk AI powinna być zarządzana przez podmioty publiczne. Bez centrów danych gospodarka będzie się uzależniać od za...
Każda nowa inwestycja oznacza wielomilionowe kontrakty dla całego ekosystemu polskich wykonawców, projektantów, inżynierów oraz dostawców technologii. Z danych PLDCA wynika, że 57 proc. firm zrzeszonych w polskim łańcuchu wartości sektora centrów danych ma polski kapitał lub zakłady produkcyjne zlokalizowane w naszym kraju.
- Po co w ogóle Polsce centra danych? Ponieważ to już nie serwerownie, tylko fabryki nowej gospodarki. Żeby zrozumieć ich skalę, najprościej mierzyć je prądem. Wszystkie polskie centra danych zużywają dziś tyle, ile jedna czwarta Warszawy. Wszystkie europejskie tyle, ile czternaście Warszaw - wylicza Łukasz Bojar, wiceprezes i członek zarządu firmy Senetic.
Nasz kraj pozycjonuje się już nie tylko jako regionalny lider, ale powoli wyrasta też na jeden z coraz istotniejszych hubów centrów danych w Europie. - Argumenty przemawiające za inwestycjami w naszym kraju są przekonujące. Wszyscy trzej najwięksi amerykańscy hiperskalerzy prowadzą już działalność w Polsce, a koszty budowy są często szacowane na poziomie 20-30 proc. niższym niż na wielu rynkach Europy Zachodniej. Co więcej, stosunkowo chłodny klimat Polski w porównaniu z wieloma europejskimi rynkami może pomóc ograniczyć zapotrzebowanie na chłodzenie i poprawić efektywność operacyjną - wymienia Igor Grdić, dyrektor regionalny na Europę Środkową w firmie Vertiv. Dodaje, że dalszy sukces Polski będzie zależał od tempa realizacji inwestycji. Modernizacja sieci elektroenergetycznej, sprawniejsze procedury uzyskiwania pozwoleń oraz rozwój wyspecjalizowanych kadr mają tu kluczowe znaczenie. Ustawa o sieciach energetycznych (Grid Act), zobowiązanie do transformacji energetycznej o wartości 240 mld euro oraz plany budowy 24 małych reaktorów modułowych mogą pomóc we wspieraniu tego rozwoju.
- Szczególnie istotna jest dostępność energii: wiele centrów danych ukierunkowanych na AI będzie prawdopodobnie wymagać większej mocy niż tradycyjne obiekty, a możliwość szybkiego uzyskania przyłączenia do sieci może stać się jednym z kluczowych kryteriów wyboru lokalizacji przez inwestorów - uważa Grdić.
Ważną kwestią jest również podejście lokalnej społeczności, wymagające otwartości, szczerego dialogu i konsultacji. Obawy związane ze zużyciem prądu, wody czy z hałasem - to najczęściej pojawiające się argumenty mieszkańców. Na drugim biegunie mamy natomiast korzyści związane z powstającymi miejscami pracy, podatkami czy możliwością wykorzystania ciepła odpadowego z centrów danych.
Perspektywa biznesu
Centra danych stają się dziś podstawową infrastrukturą dla gospodarki opartej na AI. - Dla firm takich jak nasza, które budują swoje usługi w oparciu o najnowsze modele sztucznej inteligencji, ich rozwój w Polsce oznacza przede wszystkim łatwiejszy dostęp do mocy obliczeniowej niezbędnej do tworzenia coraz bardziej zaawansowanych produktów i rozwiązań - mówi Dominik Laskowski, współzałożyciel autoMEE. Dodaje że dyskusja o centrach danych nie dotyczy tylko branży technologicznej. Dostęp do odpowiedniej infrastruktury może przyspieszać wdrażanie AI w przemyśle, finansach, handlu czy usługach i obniżać barierę wejścia dla kolejnych firm. W praktyce oznacza to możliwość szybszego tworzenia nowych produktów, automatyzowania procesów i zwiększania produktywności.
Dlatego na centra dane trzeba patrzeć szeroko, jak na element budowania całego ekosystemu AI. - Wokół dużej mocy obliczeniowej pojawiają się dostawcy technologii, specjaliści, start-upy i kapitał. Dobrze zaprojektowany mechanizm realizowania inwestycji w centra danych w Polsce może się w długim terminie przełożyć na rozwój krajowych firm technologicznych i całej gospodarki - podsumowuje Laskowski.
Centra danych zapewniają zaplecze dla rozwiązań zwiększających produktywność przedsiębiorstw – od analityki i AI po automatyzację procesów produkcyjnych. Według Eurostatu w 2025 r. technologie AI wykorzystywało tylko 8,4 proc. polskich przedsiębiorstw zatrudniających co najmniej 10 osób, podczas gdy średnia dla Unii Europejskiej wynosiła 20 proc.
Upowszechnienie sztucznej inteligencji nas Wisłą i rozwój centrów danych pomógłby zniwelować też różnice w poziomie cyfryzacji.
W badaniu firmy Polcom 43 proc. ankietowanych wskazało strategiczne i operacyjne korzyści z wykorzystania zewnętrznego centrum danych. Taki sam odsetek firm przy wyborze dostawcy chmury zwraca uwagę na to, aby dane były przechowywane i przetwarzane w obiekcie na terytorium Polski. - To ważne również z punktu widzenia konkurencyjności całej gospodarki. Jeżeli Polska nie chce być wyłącznie odbiorcą technologii i podwykonawcą, musi równolegle budować własną bazę infrastrukturalną, kompetencyjną i usługową - twierdzi Piotr Zaborowski, ekspert w firmie Polcom. Z jej raportu wynika, że tylko 6 proc. respondentów dostrzega działania państwa wspierające polskich lub europejskich dostawców IT i również tylko 6 proc. uważa, że lokalne firmy mają równe szanse w przetargach i projektach strategicznych. Z kolei jedna czwarta badanych uważa, że współpraca państwa z BigTech jest zrozumiała, ale jednocześnie brakuje skutecznych mechanizmów wsparcia krajowych podmiotów.
- Dlatego potrzebna jest świadoma współpraca państwa i biznesu: równy dostęp krajowych i europejskich firm do zamówień publicznych i projektów strategicznych, rozwój krajowych centrów danych, budowanie kompetencji cyfrowych oraz regulacje wspierające suwerenność technologiczną - podsumowuje Zaborowski.
Wysyp projektów
Obecnie na krajowym rynku planowanych jest ponad 20 projektów obejmujących zarówno rozbudowę istniejących centrów danych, jak i budowę nowych obiektów - wynika z raportu firmy PMR. Szacuje ona, że skumulowana wartość inwestycji związanych z budową centrów danych w latach 2019–2025 sięgnęła poziomu 5 mld zł.
Największa koncentracja planowanych inwestycji przypada na Warszawę i jej aglomerację. Ale mapa inwestycji staje się coraz bardziej urozmaicona. Przykładami nowych strategicznych lokalizacji są Choczewo, okolice Stargardu, Bielsko-Biała czy Bełchatów.
W przypadku Bielsko-Białej projekt realizowany jest na terenie dawnej fabryki silników Fiata. Inwestor - DL Invest - we współpracy z globalnym dostawcą usług chmurowych i infrastruktury obliczeniowej - Boosteroid - zapowiedział budowę centrum danych o wartości aż miliarda dolarów. Projekt ma być realizowany etapami, z początkową mocą IT na poziomie 50–82 MW i możliwością dalszej rozbudowy nawet do 200 MW. Może się stać jednym z największych obiektów tego typu w regionie.
Skala inwestycji w centra danych sprawia, że sposób ich finansowania zmienia się wraz z rozwojem projektu. - Na etapie budowy kapitał - oprócz banków - mogą zapewniać również fundusze private credit czy specjalistyczne fundusze, jak paneuropejski PIMCO European Data Centre Opportunity Fund. Przykładem finansowania pozabankowego jest zaangażowanie Ares Management w dalszy rozwój Kildare Innovation Campus w Irlandii - wskazuje Paweł Turek, partner w DLA Piper w Polsce. Dodaje, że gdy centrum już działa i generuje stabilne przychody, pojawiają się kolejne możliwości, w tym finansowanie na rynku kapitałowym. Pokazuje to Vantage Data Centers, które przeprowadziło pierwszą sekurytyzację w europejskiej branży centrów danych.
Dziś moc obliczeniowa w Polsce w dużej części stoi niewykorzystana przez polskie firmy. Popyt na nią rośnie, ale nie u nas. - Co trzecia firma w Polsce nie ma nawet uporządkowanych własnych danych i nie planuje tego zmieniać. Widzę to codziennie w dystrybucji IT. Sprzęt i licencje się sprzedają, a wdrożenia kończą na pilotażu. Można postawić serwerownie na pół kraju i nadal być peryferią, jeśli modele są cudze, a polska firma tylko wynajmuje godzinę pracy komputera. Dlaczego Amerykanie nie stawiają tu największych obiektów? Po części stawiają - mówi członek zarządu Senetic. Wskazuje, że Google ma w Polsce swoje centra dla chmury od 2021 r., a Microsoft od 2023 r. Tylko że to obiekty do obsługi klientów w regionie, a nie do uczenia modeli od zera. Uczenie idzie tam, gdzie prąd jest najtańszy, ziemi dużo, a decyzje szybkie. Tu w Polsce natrafiamy na bariery. Pierwsza: prądu w dobrych lokalizacjach zaczyna brakować.
- W okolicach Warszawy, gdzie jest 70 proc. rynku, wolnej mocy do podłączenia ubyło w dwa lata o 40 proc. - wylicza Bojar. Druga bariera to "zapchana" kolejka po przyłączenie. Złożone w Polsce wnioski to projekty, które zużyłyby prądu jak 150 do 200 Warszaw. Nikt ich wszystkich nie podłączy, a spora część powstała po to, żeby handlować miejscem w kolejce. Trzecia bariera to pieniądze. Największe inwestycje finansuje kapitał zagraniczny, choćby francuski Data4, który na Polskę przeznaczył 500 mln euro. Polskiego kapitału tej wielkości w tej grze prawie nie ma. A ten, kto finansuje, decyduje, gdzie zostają zyski.
Co powinniśmy zatem zrobić? Eksperci mają kilka rad. Po pierwsze, sprzedawać nie tanią pracę, a pewność prądu: konkretne miejsce, konkretny termin, konkretną cenę. Zapowiedziany przez rząd bilion złotych na energetykę i 66 mld zł na sieci trzeba zamienić na gotowe działki z przyłączem, a nie na kolejne prezentacje.
Po drugie, powinniśmy wiązać publiczne pieniądze z krajowym popytem. Jeśli państwo dokłada się do dużej fabryki AI, warunkiem powinien być gwarantowany dostęp do jej mocy dla polskich firm, uczelni i polskich modeli, takich jak PLLuM czy Bielik. Sam adres inwestycji nic nam nie da. Trzecia kwestia to automatyzacja i robotyzacja. Roboty i sztuczna inteligencja to jedno naczynie, a robotów mamy kilka razy mniej niż Niemcy. Jeśli w polskich fabrykach nie ma czego optymalizować, moc obliczeniowa nie ma tu po co powstawać.




