

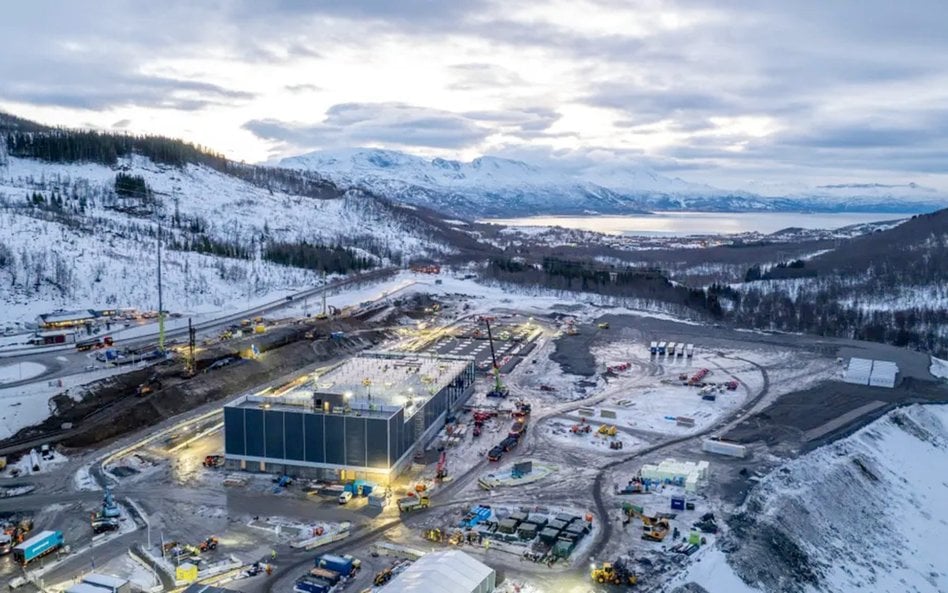
Europa przyspiesza inwestycje w sztuczną inteligencję. Zapowiada co najmniej potrojenie mocy centrów danych w ciągu najbliższych pięciu–siedmiu lat i zapewnienie do 2035 r. infrastruktury odpowiadającej rosnącym potrzebom europejskich firm i administracji. Jednym z najważniejszych przedsięwzięć w tym obszarze jest projekt gigafabryk AI. Komisja Europejska planuje uruchomienie siedmiu obiektów na terenie Wspólnoty. Oferty trzeba złożyć do 12 listopada 2026 r.
Zabiegi o gigafabrykę
Nasz kraj uczestniczy w trwającym postępowaniu i zabiega o lokalizację jednej z takich inwestycji.
– Projekt mógłby pełnić funkcję regionalnego centrum mocy obliczeniowej dla Europy Środkowo-Wschodniej. Gotowość do korzystania z przyszłej infrastruktury w Polsce zadeklarowały m.in. Litwa, Węgry, Chorwacja i Słowacja – informuje Krystian Pypłacz, ekspert Polskiego Związku Centrów Danych (PLDCA). Dodaje, że sama dobra pozycja rynkowa nie przesądzi jednak o lokalizacji kolejnych inwestycji. Kluczowe będą warunki, jakie Polska będzie w stanie zaoferować: dostęp do odpowiednio dużej mocy przyłączeniowej, taniej i niskoemisyjnej energii, a przede wszystkim sprawny i przewidywalny proces inwestycyjny. Pod tym względem nad Wisłą jest nadal dużo do zrobienia.
Analiza PLDCA pokazuje, że cały proces realizacji inwestycji w centrum danych trwa średnio około 49 miesięcy, z czego około 25 miesięcy przypada na oczekiwanie na decyzje, procedury odwoławcze i uzgodnienia. Inwestycja wymaga interakcji z około 20 organami administracji publicznej i podmiotami uzgadniającymi. Dlatego eksperci postulują stworzenie specjalnej ścieżki dla strategicznych inwestycji w centra danych, która pozwoliłaby skrócić pełny cykl pozyskiwania decyzji i pozwoleń do maksymalnie 12 miesięcy. Przy czym nie chodzi o obniżanie wymagań środowiskowych czy technicznych, lecz o lepszą koordynację, jasne terminy i większą przewidywalność. W momencie, gdy Europa decyduje, gdzie ulokować kolejne moce obliczeniowe, sprawność procesu inwestycyjnego staje się jednym z elementów konkurencyjności państwa.
– Polska nie powinna ograniczać swojej roli do lokalizacji infrastruktury. Wokół centrów danych rozwija się cały ekosystem wartości obejmujący usługi chmurowe i AI, oprogramowanie, cyberbezpieczeństwo, projektowanie infrastruktury, technologie energetyczne i chłodnicze, badania i rozwój oraz zastosowania AI w przemyśle. Im większą część tego ekosystemu będziemy rozwijać w kraju, tym więcej kompetencji, know-how i wartości dodanej związanej z gospodarką cyfrową pozostanie w Polsce – podsumowuje przedstawiciel Polskiego Związku Centrów Danych.
Powstać ma siedem gigafabryk, w tym trzy duże i cztery średnie. Skala przedsięwzięcia jest potężna: każda z czterech średnich fabryk ma mieć moc obliczeniową co najmniej trzykrotnie większą niż Jupiter, czyli największy europejski superkomputer przeznaczony dla naukowców, przemysłu i rozwoju sztucznej inteligencji.
Czytaj więcej
Moc obliczeniowa staje się kluczowym elementem konkurencyjnej i suwerennej gospodarki. Centra danych generują już w Polsce kilkanaście miliardów zł...
Przetarg dotyczący gigafabryk, o wartości ponad 30 mld euro, prowadzi EuroHPC Joint Undertaking – wspólne przedsięwzięcie UE i państw członkowskich koordynujące europejską infrastrukturę superkomputerową. Rozstrzygnięcie przetargu zaplanowano na początek 2027 r., a pierwsza faza ma ruszyć w ciągu 18 miesięcy.
Wnioski mogą składać konsorcja lub spółki celowe zrzeszające przedsiębiorstwa, podmioty publiczne, inwestorów i innych partnerów. Gigafabryki mogą mieć siedzibę w jednym państwie członkowskim, w jednym miejscu lub w kilku. Mogą również obejmować rozwój transgraniczny w kilku państwach członkowskich za pośrednictwem rozproszonych urządzeń obliczeniowych opartych na sztucznej inteligencji.
Jak niedawno informowaliśmy na łamach „Rzeczpospolitej”, Polska podpisała z Czechami porozumienie dotyczące gigafabryki. Przewidziano wspólny projekt, dostęp do mocy obliczeniowych, podział obciążeń oraz wspólne zamówienia i konsultowanie stanowisk na forach europejskich. Rząd sygnalizuje, że ulokowanie nad Wisłą takiego strategicznego obiektu zyskało już wsparcie kilku państw z Europy Środkowo-Wschodniej.
Inwestorzy zbudują, państwo kupi moc obliczeniową
Jakie są ramy finansowe całego projektu? UE informuje, że w ramach pierwszej części wsparcie zostanie udzielone maksymalnie czterem projektom, z których każdy kwalifikuje się do finansowania unijnego w wysokości do 100 mln euro w fazie pierwszej i do dodatkowych 400 mln euro w fazie drugiej. Każda wybrana w tej fazie gigafabryka będzie musiała wdrożyć co najmniej tyle najbardziej zaawansowanych procesorów sztucznej inteligencji, ile jest obecnie zainstalowanych w najpotężniejszej fabryce sztucznej inteligencji w Europie. W fazie drugiej przepustowość musi wzrosnąć do co najmniej trzykrotności tego poziomu.
W ramach drugiej części programu wsparcie zostanie udzielone maksymalnie trzem projektom, z których każdy kwalifikuje się do finansowania unijnego w wysokości do 200 mln euro w fazie pierwszej i do dodatkowych 800 mln euro w fazie drugiej. Każda wybrana gigafabryka będzie musiała wdrożyć do dwóch razy więcej najbardziej zaawansowanych procesorów sztucznej inteligencji, niż jest obecnie instalowanych w najpotężniejszej fabryce w Europie. W fazie drugiej przepustowość musi wzrosnąć do co najmniej czterokrotności tego poziomu.
Czytaj więcej
Docelowo jedna trzecia zasobów fabryk AI powinna być zarządzana przez podmioty publiczne. Bez centrów danych gospodarka będzie się uzależniać od za...
Model inwestycji jest nowatorski: państwo nie buduje, lecz gwarantuje popyt. Krzysztof Szubert, ekspert BCC i członek Gabinetu Cieni BCC, wskazuje, że infrastrukturę projektują, finansują i budują komercyjne konsorcja – bez dotacji na budowę. Inwestycję muszą pokryć prywatnie. Sektor publiczny wchodzi natomiast po stronie popytu: gwarantuje zakup mocy obliczeniowej przez pierwszych pięć lat, do kwoty stanowiącej równowartość 34 proc. kosztów inwestycji w IT, w połowie z budżetu UE i budżetu państwa.
Aby konsorcjum znad Wisły mogło ubiegać się o zamówienia dla gigafabryki na terenie Polski, państwo musi włożyć swój wkład finansowy. Zabezpieczyła go uchwała Rady Ministrów z 14 lipca 2026 r. Z treści dokumentu wynika, że łączne wydatki „na zakup czasu dostępu do gigafabryki” wyniosą równowartość kwoty 135,3 mln euro.
Od start-upów po bezpieczeństwo państwa
Środowiska polityczne i biznesowe w przypadku tej inwestycji są wyjątkowo zgodne. Podkreślają, że jest o co walczyć.
Po pierwsze, nowa infrastruktura wesprze rozwój nauki, gospodarki i usług publicznych. Z mocy obliczeniowej będą mogły korzystać uczelnie, instytuty badawcze, przedsiębiorcy i administracja.
Gigafabryka ułatwi też rozwój nowoczesnych rozwiązań opartych na sztucznej inteligencji w ochronie zdrowia, przemyśle, biotechnologii, robotyce, cyberbezpieczeństwie oraz w zadaniach związanych z bezpieczeństwem państwa. Pomoże również rozwijać polskie technologie i zapewni możliwość korzystania z zaawansowanej infrastruktury obliczeniowej na potrzeby dużych przedsiębiorstw i największych projektów.
Inwestycja jest też szansą dla mniejszych podmiotów. Umożliwi start-upom oraz małym i średnim firmom dostęp do infrastruktury, której samodzielne zbudowanie byłoby niemożliwe lub zbyt kosztowne.
Wspólnym mianownikiem tych wszystkich wspomnianych benefitów jest zwiększenie suwerenności Polski – zarówno w sferze cyfrowo-technologicznej (większe uniezależnienie się od amerykańskich gigantów chmurowych), jak i gospodarczej i geopolitycznej. Na razie Europie do suwerenności daleko. Według raportu Draghiego aż 80 proc. rynku chmury obliczeniowej w UE jest obsługiwane przez pozaeuropejskie firmy, a udział podmiotów z UE w globalnym rynku przewodników to zaledwie 10,5 proc.
Łączna moc centrów danych zlokalizowanych w Unii Europejskiej w 2025 r. wynosiła około 12,4 GW (dane dla USA są znacząco wyższe, podobnie jak dynamika wzrostu mocy).
W Polsce w 2025 r. zlokalizowane były centra danych o łącznej mocy 200 MW. Według PLDCA uwzględnienie planowanych i już rozpoczętych inwestycji największych dostawców wskazuje na przekroczenie granicy 500 MW do 2030 r., czyli zaledwie 1,8 proc. prognozowanego przez KE zapotrzebowania krajów UE.
Kluczowy jest prąd
Rozwój centrów danych, w szczególności tych budowanych pod AI, wiąże się z wieloma wyzwaniami. Jedną z nich są wspomniane już kwestie legislacyjne. Tu rząd deklaruje wsparcie w postaci specustawy, która ma pomóc w realizacji inwestycji.
Problematyczny jest również opór lokalnych środowisk czy ograniczony dostęp do nowoczesnego sprzętu. Natomiast pierwsze miejsce na liście wyzwań zajmuje wspomniana już energia.
Według Międzynarodowej Agencji Energetycznej (MAE) w 2025 r. globalne zapotrzebowanie centrów danych na energię wzrosło rok do roku o 17 proc., a centrów danych skupionych na modelach AI – aż o 50 proc. Intensywnego wzrostu należy spodziewać się także w kolejnych latach. Scenariusz bazowy prognoz MAE zakłada wzrost zapotrzebowania na energię z obecnych 485 TWh do 950 TWh w 2030 r. i do ponad 1200 TWh do 2035 r.
W raporcie Polskiego Instytutu Ekonomicznego podano, że łączna moc centrów danych w UE wzrośnie w 2035 r. od 31 GW w scenariuszu wolnego rozwoju do nawet 60 GW w scenariuszu szybkiego rozwoju. To przekłada się na wzrost zapotrzebowania na energię elektryczną z obecnych 100 TWh do 314–408 TWh rocznie w 2036 r. Dla zobrazowania: to ponaddwukrotnie więcej niż całkowite obecne roczne zapotrzebowanie Polski i blisko dwukrotnie więcej niż zapotrzebowanie prognozowane przez Polskie Sieci Elektroenergetyczne na 2036 r.
W świetle rekomendacji CADA (Cloud and AI Development Act) dobrym pomysłem jest rozwijanie centrów danych na południu Polski lub na północy, gdzie zlokalizowana będzie większość nowo budowanych mocy, na czele z energetyką jądrową i farmami wiatrowymi na morzu.
Projekcje wzrostu zapotrzebowania na centra danych budzą również obawy związane z ich zużyciem wody. Te obiekty do 2028 r. mogą zużywać nawet 150 mln m³ wody, co oznacza dwukrotny wzrost od 2023 r. Szacuje się, że już teraz nawet średniej wielkości centra danych zużywają rocznie tyle wody, ile tysiąc gospodarstw domowych. Z kolei duże centra danych w USA zużywają roczny ekwiwalent wody spożytkowanej przez miasto liczące nawet 50 tys. mieszkańców.
Te wszystkie rozważania w kontekście Polski na razie mają charakter teoretyczny, ale staną się praktycznym wyzwaniem, jeśli rzeczywiście inwestycje w centra danych przyspieszą, a Polska będzie budować gigafabrykę.




