

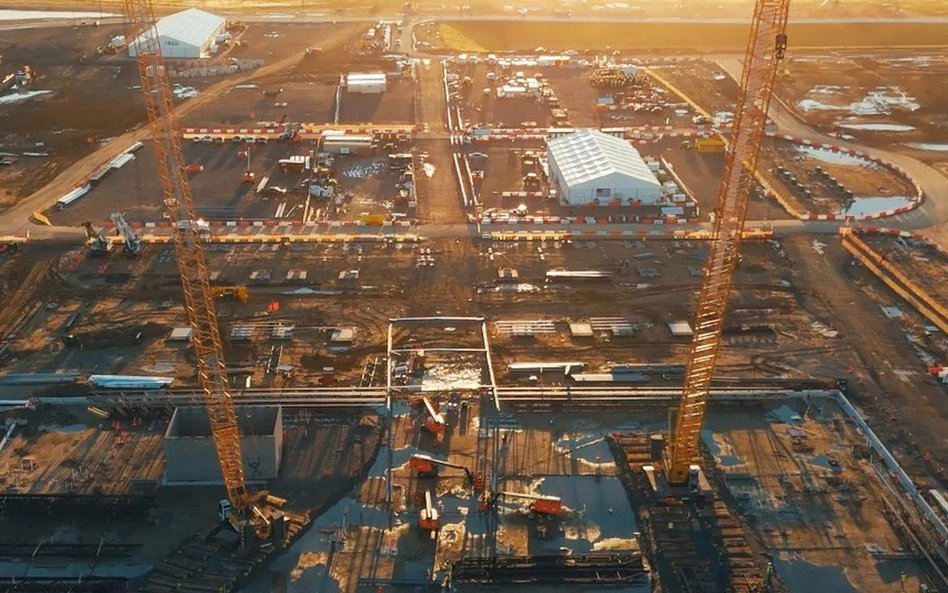
Za wyścigiem o najinteligentniejsze modele AI zaczyna się kolejny: o infrastrukturę, która pozwoli je trenować i wykorzystywać w gospodarce. Globalne koncerny pompują setki miliardów dolarów w nowe moce obliczeniowe. Wokół nich wyrasta ekosystem producentów chipów, transformatorów, systemów chłodzenia i firm budowlanych. Swoje miejsce w tej rywalizacji chce zająć Polska.
Szansa dla Polski
Centra danych już dziś są istotną częścią polskiej gospodarki. Według raportu Polskiego Związku Centrów Danych (PLDCA) i PwC sektor wygenerował w 2025 r. 10,6 mld zł wartości dodanej brutto i 4,3 mld zł wpływów podatkowych, utrzymując 41 tys. miejsc pracy. Na Polskę przypada niemal jedna trzecia mocy centrów danych w Europie Środkowo-Wschodniej, ale zaledwie 2 proc. rynku europejskiego. To pokazuje, jak wielki jest niewykorzystany potencjał.
Każda inwestycja oznacza kontrakty dla projektantów, firm budowlanych, inżynierów oraz dostawców systemów zasilania i chłodzenia. Z danych PLDCA wynika, że 57 proc. firm w krajowym łańcuchu wartości sektora ma polski kapitał lub zakłady produkcyjne w naszym kraju.
Potrzeby Europy Środkowo-Wschodniej mogą sięgnąć w 2035 r. blisko 7 GW mocy w nowoczesnych centrach danych, z czego 4 GW mogłyby przypadać na Polskę. – Jeśli szacunki się sprawdzą, a my nie zdążymy z inwestycjami, staniemy się importerem mocy obliczeniowej. Pogorszy to naszą pozycję kosztową i konkurencyjność gospodarki – ostrzega Michał Pieprzny, prezes zarządu Deloitte Consulting.
Symbolem polskich ambicji jest udział w europejskim wyścigu o gigafabryki AI. Komisja Europejska planuje uruchomienie siedmiu takich obiektów, które mają zapewnić firmom i naukowcom dostęp do infrastruktury potrzebnej do rozwijania zaawansowanych modeli. Oferty można składać do 12 listopada 2026 r., a rozstrzygnięcie postępowania o wartości ponad 30 mld euro zaplanowano na początek 2027 r.
Państwo zadeklarowało ponad 600 mln zł na zakup mocy obliczeniowych z przyszłej gigafabryki. Obiekt mają jednak zbudować prywatne konsorcja, a rząd zapewnia popyt na część ich usług i przygotowuje ułatwienia inwestycyjne. – Wiem o dwóch lub trzech tworzących się konsorcjach – mówi na łamach raportu „Rzeczpospolitej” wiceminister cyfryzacji Dariusz Standerski. Informuje też o zakończeniu prekonsultacji specustawy, która ma przyspieszyć budowę gigafabryki. Wartość projektu szacuje na około 12 mld zł.
– Powinniśmy zdefiniować cel inwestycji. Inaczej projektuje się infrastrukturę dla nowoczesnego przemysłu, inaczej do trenowania modeli, a jeszcze inaczej do realizacji usług dla szerokiej grupy konsumentów. Od tego zależy dobór technologii i skala inwestycji – podkreśla Pieprzny.
W poszukiwaniu energii i finansowania
Warszawa pozostaje centrum polskiego rynku centrów danych, ale rozwój AI zaczyna zmieniać geografię inwestycji. Przy obiektach przeznaczonych do trenowania dużych modeli bliskość klientów może mieć mniejsze znaczenie niż możliwość szybkiego podłączenia setek megawatów mocy.
Dlatego potencjał zyskują północne regiony Polski, gdzie rozwijają się morskie farmy wiatrowe, planowana jest elektrownia jądrowa i rozbudowywana sieć przesyłowa. Szansę mają też tereny poprzemysłowe i poenergetyczne, m.in. okolice Bełchatowa i Stargardu oraz Bielsko-Biała, gdzie na terenie dawnej fabryki silników Fiata zapowiedziano wartą miliard dolarów inwestycję DL Invest i Boosteroid.
Dziś centra danych odpowiadają za około 1 proc. krajowego zużycia prądu, ale według prognoz Polskich Sieci Elektroenergetycznych do 2036 r. ich zapotrzebowanie może wzrosnąć do 17,4 TWh rocznie, czyli dziesięciokrotnie. Inwestorzy potrzebują nowych źródeł energii, sprawnych sieci, dużych mocy przyłączeniowych i przewidywalnych cen.
Barierą jest też znalezienie działki z realną perspektywą zasilenia wielkiego kampusu. Dochodzą do tego długotrwałe procedury administracyjne i wymagania lokalnych społeczności. Według PLDCA pełny cykl inwestycji w centrum danych trwa w Polsce około 49 miesięcy, z czego około 25 miesięcy zajmuje oczekiwanie na decyzje administracyjne.
Według szacunków PwC skumulowane nakłady na centra danych w Polsce mogą przekroczyć 200 mld dol. do 2050 r., a Morgan Stanley ocenia globalną lukę w finansowaniu sektora do 2028 r. na 1,5 bln dol. Problemem jest nie tylko skala potrzeb, lecz także czas zaangażowania kapitału. Obiekty projektowane na dekady wymagają skomplikowanego finansowaniai. Dlatego obok banków coraz większą rolę odgrywają fundusze infrastrukturalne i inwestorzy instytucjonalni. Potencjalnym źródłem krajowego kapitału są m.in. aktywa PPK i ubezpieczycieli, ale brakuje instrumentów ułatwiających ich zaangażowanie.
Boom na centra danych nie oznacza kolejnej fali rekrutacji programistów. Najbardziej poszukiwani są elektrycy, elektroenergetycy, automatycy, mechanicy oraz eksperci od chłodzenia i niezawodności infrastruktury.
Po uruchomieniu obiektu stały zespół jest stosunkowo niewielki. Największy wpływ inwestycji na zatrudnienie jest więc pośredni: korzystają z nich firmy budowlane, energetyczne i serwisowe. Według danych Equinix do 2030 r. globalny sektor będzie potrzebował około 300 tys. dodatkowych techników oraz 150 tys. inżynierów systemów zasilania i chłodzenia.
Skalę wyścigu najlepiej widać w Stanach Zjednoczonych. W Luizjanie Meta buduje Hyperion – kampus AI, który docelowo ma osiągnąć 5 GW mocy i kosztować około 50 mld dol. Do jego zasilania planowane są m.in. nowe elektrownie gazowe. Jeszcze większy kompleks rozwijany przez SB Energy dla OpenAI w Ohio może osiągnąć 8 GW mocy infrastruktury IT.
Widać jednak również poważne ograniczenia. Według Berkeley Lab centra danych mogą w 2030 r. odpowiadać za 11,8 proc. całego zużycia energii elektrycznej w USA, wobec 4,4 proc. w 2023 r. Giganci inwestują więc we własne źródła zasilania i wspierają ponowne uruchamianie reaktorów jądrowych. Mieszkańcy coraz częściej pytają o rachunki za prąd, zużycie wody i korzyści dla lokalnych społeczności.
Cyfrowa suwerenność
Budowa centrów danych ma znaczenie nie tylko gospodarcze, ale również strategiczne. Z „Barometru cyfrowej transformacji polskiego biznesu 2025–2026” Polcomu wynika, że 43 proc. badanych firm bierze pod uwagę lokalizację danych w Polsce przy wyborze dostawcy chmury, a 88 proc. wskazuje cyberbezpieczeństwo jako jedno z najważniejszych kryteriów.
Sama polska lokalizacja serwerów nie gwarantuje jednak niezależności i suwerenności. Liczą się również przepisy, którym podlega operator, kontrola nad szyfrowaniem i możliwość przeniesienia usług do innego środowiska. Suwerenność cyfrowa nie musi oznaczać rezygnacji z technologii globalnych koncernów, lecz zachowanie wyboru i rozwijanie własnej infrastruktury dla najbardziej wrażliwych danych.
– Docelowo jedna trzecia zasobów fabryk AI powinna znajdować się w zarządzie podmiotów publicznych na potrzeby realizacji zadań państwa – ocenia Dariusz Standerski.
Stawka jest również ekonomiczna. Według raportu „Cyfrowa racja stanu” deficyt handlowy Polski w obszarze produktów cyfrowych przekroczył w 2025 r. 60 mld zł. Rozwój krajowych kompetencji i infrastruktury może sprawić, że większa część wydatków na cyfryzację pozostanie w polskiej gospodarce.
Ostatecznie znaczenie centrów danych będzie jednak mierzone nie liczbą procesorów, lecz tym, czy pozwolą polskim przedsiębiorstwom zwiększać wydajność. – Kluczową korzyścią jest wzrost produktywności. Przez ostatnie 30 lat polski rozwój gospodarczy opierał się głównie na konkurencyjnych kosztach i korzystnych uwarunkowaniach demograficznych. W obliczu starzejącego się społeczeństwa musimy postawić na wzrost wydajności i tu sztuczna inteligencja może być optymalnym narzędziem – mówi Michał Pieprzny.
Raport „Rzeczpospolitej” „Infrastruktura przyszłości: Data Center i rewolucja AI” wyraźnie pokazuje, że wyścig o centra danych nie kończy się na zdobyciu inwestorów i zapewnieniu megawatów. Ważne jest również to, czy polskie firmy będą potrafiły przekuć dostępną moc w nowe produkty, większą wydajność i przewagę konkurencyjną.




